Welche Versicherungen können relevant sein?
Bei Wasserschäden in Wohnungen und Häusern kommen vor allem drei Versicherungen in Betracht. Welche zuständig ist, richtet sich danach, was beschädigt wurde und wodurch der Schaden entstanden ist. Nicht selten sind auch mehrere Versicherungen beteiligt.
Gebäudeversicherung
Die Wohngebäudeversicherung schließt in der Regel der Eigentümer ab. Sie bezieht sich auf das Gebäude selbst und fest damit verbundene Bestandteile – etwa Wände, Decken, Estrich, fest verlegte Bodenbeläge oder Leitungen. Typischerweise ist Leitungswasser ein versichertes Risiko, zum Beispiel bei einem Rohrbruch. Mieter haben mit dieser Versicherung meist nicht direkt zu tun; die Meldung übernimmt der Eigentümer oder die Hausverwaltung.
Hausratversicherung
Die Hausratversicherung betrifft bewegliche Gegenstände in der Wohnung: Möbel, Teppiche, Kleidung, Elektrogeräte und Ähnliches. Werden diese durch austretendes Leitungswasser beschädigt, kann die eigene Hausratversicherung relevant sein – unabhängig davon, ob Sie zur Miete wohnen oder Eigentümer sind.
Private Haftpflichtversicherung
Haben Sie einen Schaden bei anderen verursacht – etwa weil Ihre Waschmaschine ausgelaufen ist und Wasser in die Wohnung darunter gelangt –, kann Ihre private Haftpflichtversicherung für Schäden Dritter in Betracht kommen. Umgekehrt kann die Haftpflichtversicherung eines Nachbarn zuständig sein, wenn er Ihren Schaden verursacht hat.
Unterschiede zwischen den Versicherungen
- Gebäudeversicherung: das Gebäude und fest verbaute Teile – meist Sache des Eigentümers.
- Hausratversicherung: Ihre beweglichen Gegenstände – Sache der Bewohner.
- Haftpflichtversicherung: Schäden, die Sie anderen zufügen.
Schäden durch Naturereignisse wie Starkregen oder Überschwemmung sind in Standardverträgen häufig nicht enthalten und werden oft nur über eine zusätzliche Elementarschadenversicherung abgedeckt.
Welche Schäden können versichert sein?
Je nach Vertrag können zum Beispiel folgende Schadenbilder relevant sein:
- Rohrbruch an Wasser- oder Heizungsleitungen,
- undichte Anschlüsse und Armaturen,
- ausgelaufene Wasch- oder Spülmaschinen,
- Folgeschäden an Bauteilen und Einrichtung durch austretendes Leitungswasser.
Häufig spielt auch eine Rolle, ob der Schaden plötzlich entstanden ist oder sich über längere Zeit entwickelt hat, und ob vertragliche Pflichten eingehalten wurden. Auch hier gilt: Maßgeblich sind die Bedingungen Ihres Vertrags.
Was tun nach einem Wasserschaden?
- Für Sicherheit sorgen und die Wasserzufuhr stoppen, soweit gefahrlos möglich.
- Schaden mit Fotos dokumentieren.
- Vermieter bzw. Hausverwaltung und Versicherung zeitnah informieren.
- Weiteren Schaden möglichst begrenzen, ohne Bauteile eigenmächtig zu öffnen.
- Feuchtigkeit messen und Trocknung durch einen Fachbetrieb planen lassen.
Ausführliche Hinweise finden Sie im Ratgeber Wasserschaden in der Wohnung – was jetzt zu tun ist.
Welche Unterlagen werden häufig benötigt?
- Versicherungsnummer und Kontaktdaten,
- Datum, Uhrzeit und kurze Beschreibung des Schadenhergangs,
- Fotos und Videos vom Schaden und von der Ursache,
- Liste beschädigter Gegenstände, wenn vorhanden mit Kaufbelegen,
- Rechnungen bzw. Berichte von Installateur und Fachbetrieb,
- Messprotokolle und Trocknungsdokumentation.
Bedeutung von Schadenfotos und Messprotokollen
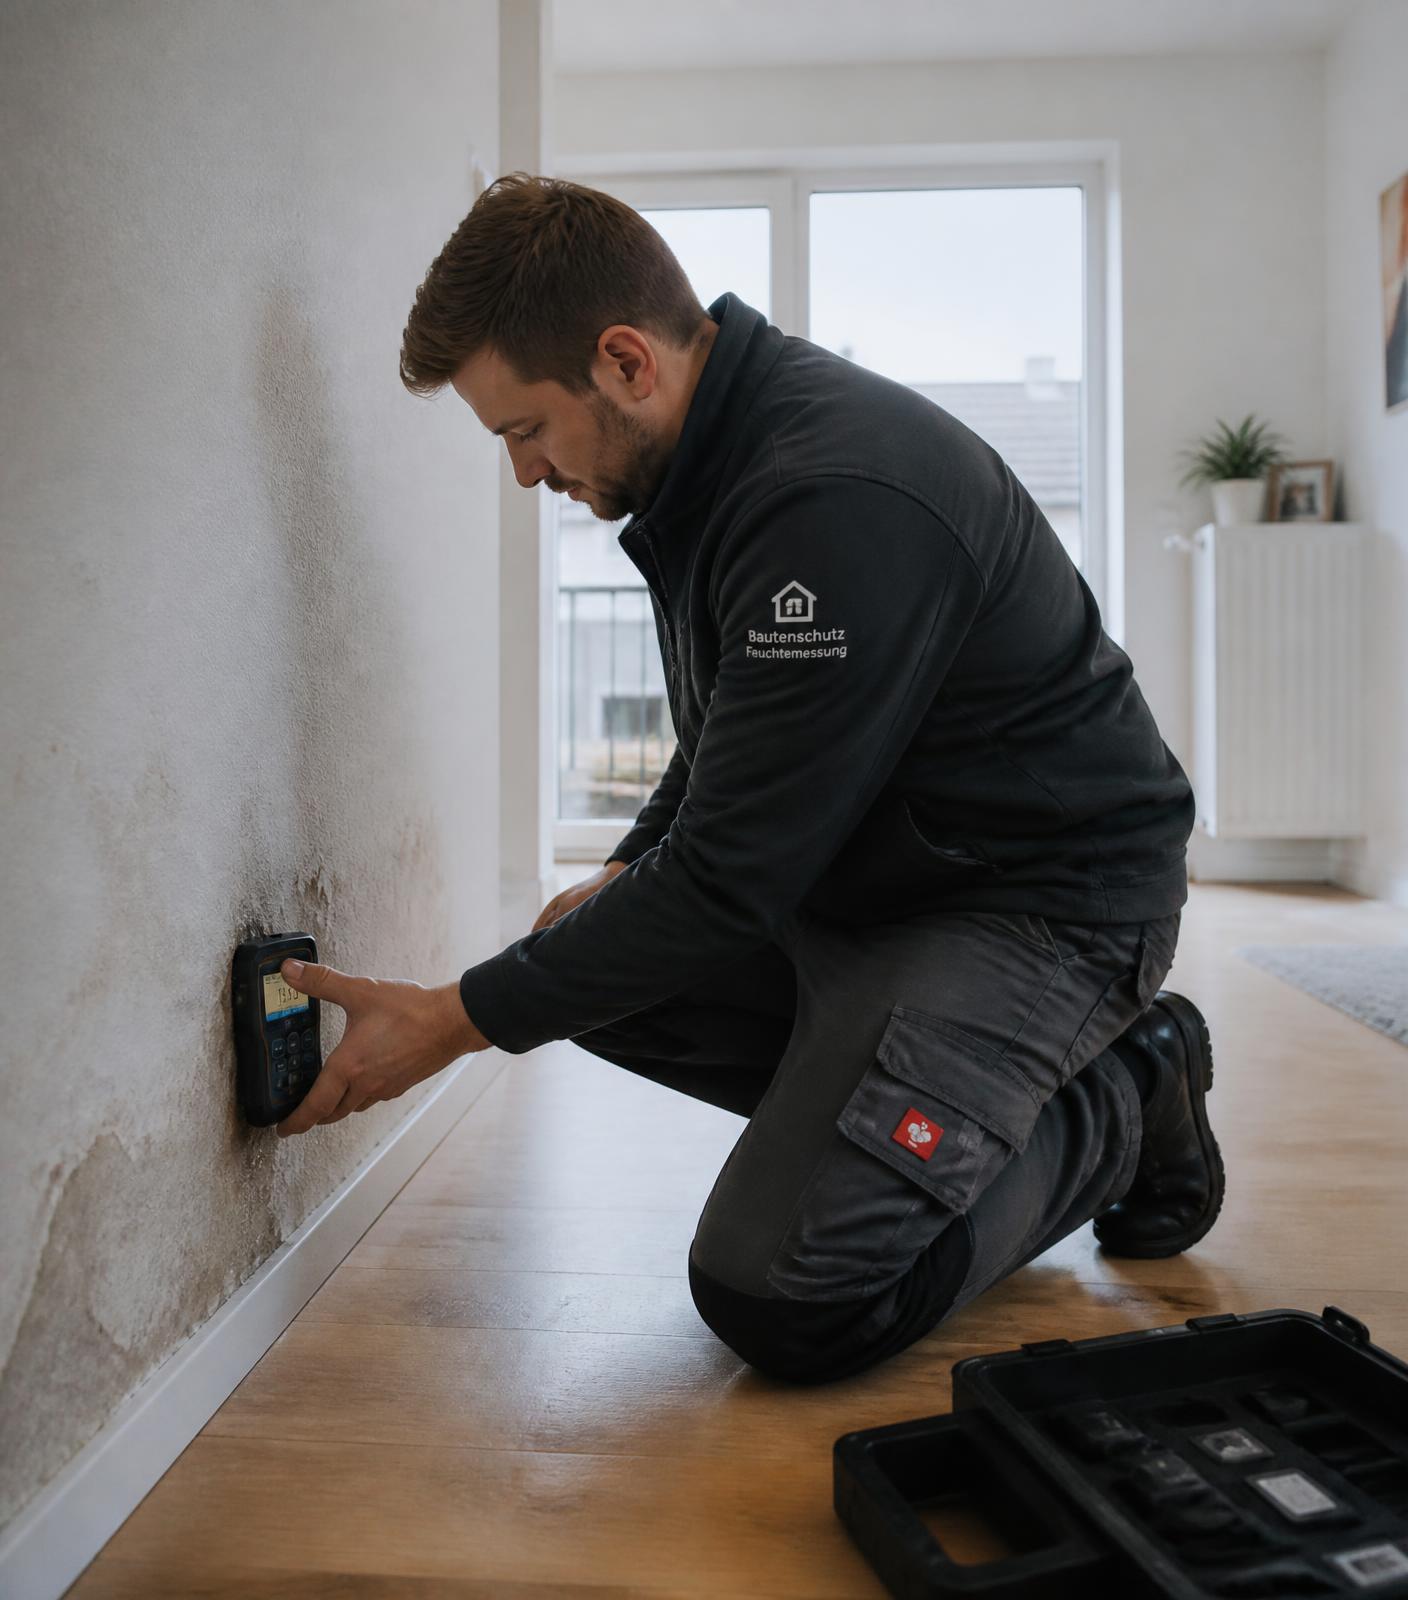
Fotos zeigen, wie der Schaden direkt nach der Entdeckung aussah – das ist später oft nicht mehr nachvollziehbar. Messprotokolle belegen, wie weit die Feuchtigkeit in Bauteile eingedrungen ist, warum eine technische Trocknung notwendig war und dass sie erfolgreich abgeschlossen wurde. Beides schafft Nachvollziehbarkeit für alle Beteiligten.
Rolle eines Fachbetriebs
Ein Fachbetrieb für Wasserschäden entscheidet nicht über die Kostenübernahme – das tut die Versicherung. Er liefert aber die technische Grundlage: Schadenaufnahme, Feuchtemessung, gegebenenfalls Leckageortung, Trocknung, Kontrollmessungen und eine strukturierte Dokumentation. Auf Wunsch stimmt er sich dazu mit der Versicherung oder Hausverwaltung ab.
Mehr dazu, wie wir dabei vorgehen, lesen Sie auf der Seite Wasserschadensanierung in Berlin.
Häufig gestellte Fragen
Zahlt die Versicherung jeden Wasserschaden?
Nein. Ob und in welchem Umfang eine Versicherung leistet, hängt vom konkreten Schaden, seiner Ursache und den Vertragsbedingungen ab. Eine pauschale Aussage ist nicht möglich.
Wer zahlt den Wasserschaden in einer Mietwohnung?
Schäden am Gebäude (Wände, Böden, fest verbaute Teile) betreffen meist die Wohngebäudeversicherung des Eigentümers, Schäden an Ihren eigenen Möbeln und Gegenständen die Hausratversicherung. Haben Sie den Schaden verursacht, kann Ihre Haftpflichtversicherung relevant sein.
Sind Schäden durch Starkregen versichert?
Schäden durch Starkregen, Überschwemmung oder Rückstau sind in vielen Standardverträgen nicht enthalten und werden häufig nur über eine zusätzliche Elementarschadenversicherung abgedeckt. Maßgeblich ist Ihr Vertrag.
Kann ein Fachbetrieb direkt mit der Versicherung abrechnen?
Das ist je nach Versicherung und Einzelfall unterschiedlich. Ein Fachbetrieb kann Messprotokolle, Fotos und technische Berichte bereitstellen und sich auf Wunsch mit der Versicherung abstimmen. Die Entscheidung über die Kostenübernahme trifft die Versicherung.